|
最后三天,再议贵港惠民保
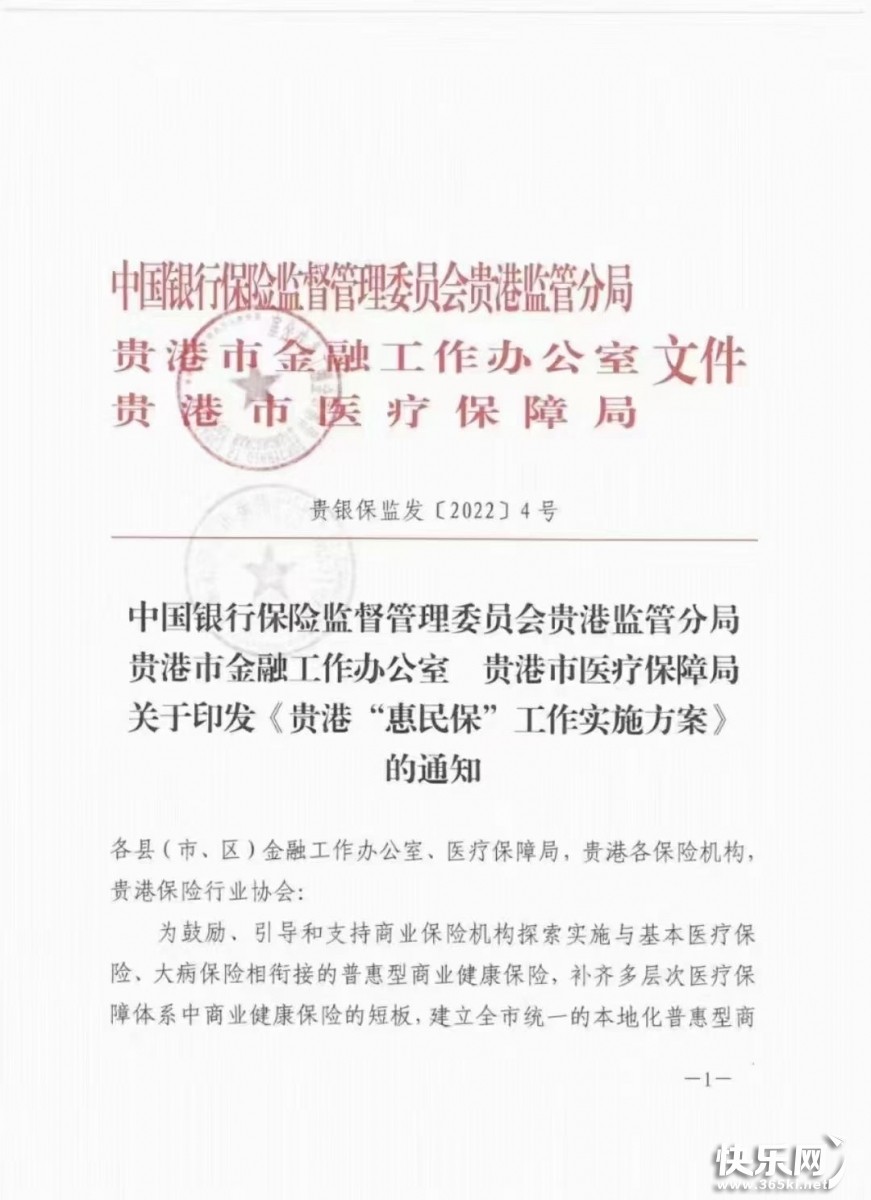
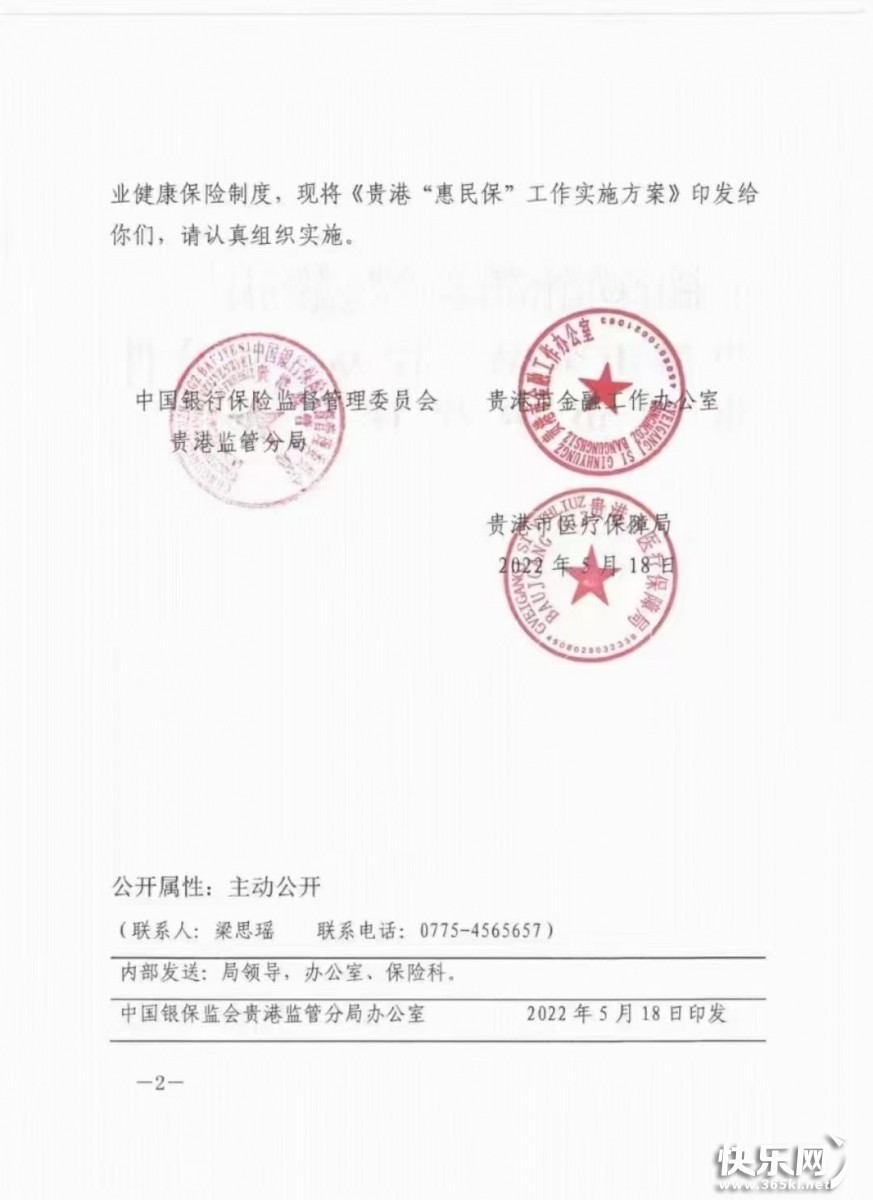
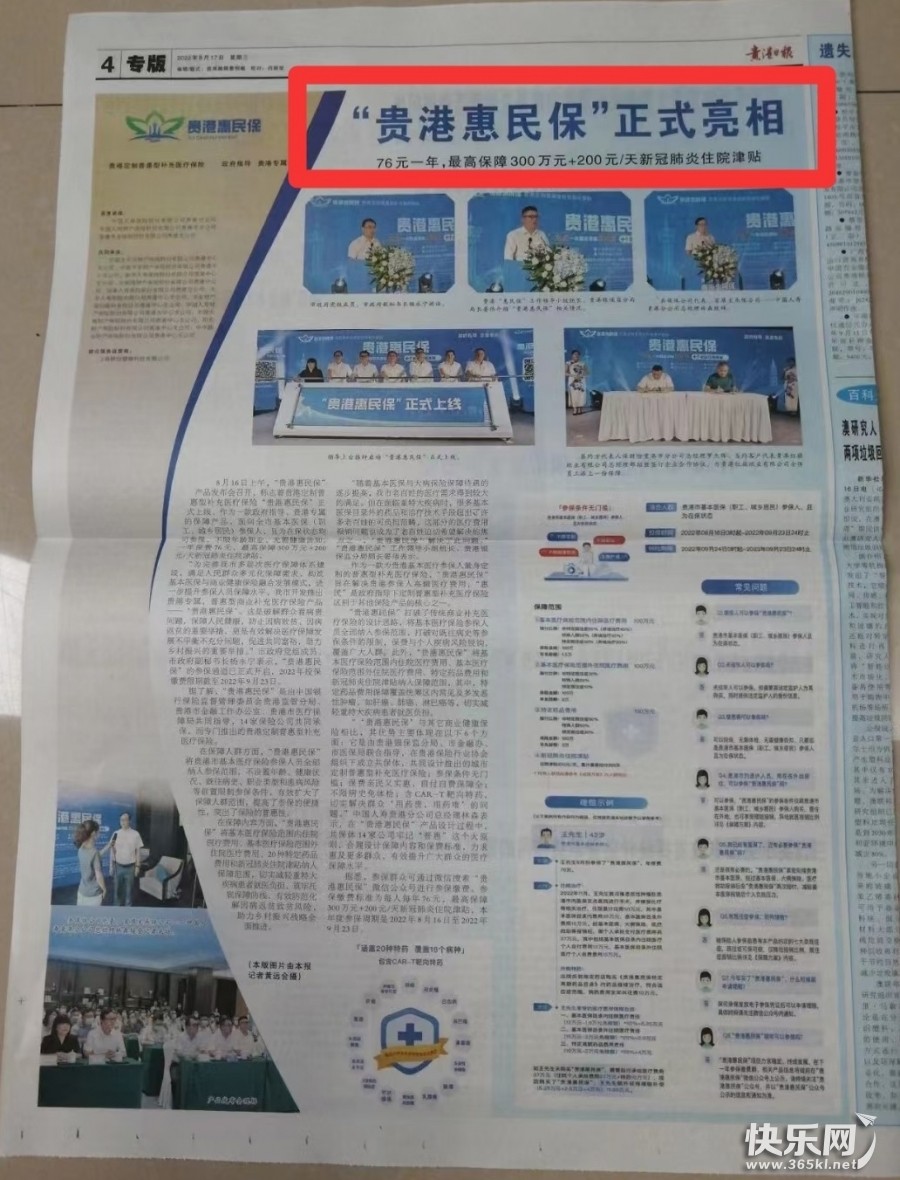
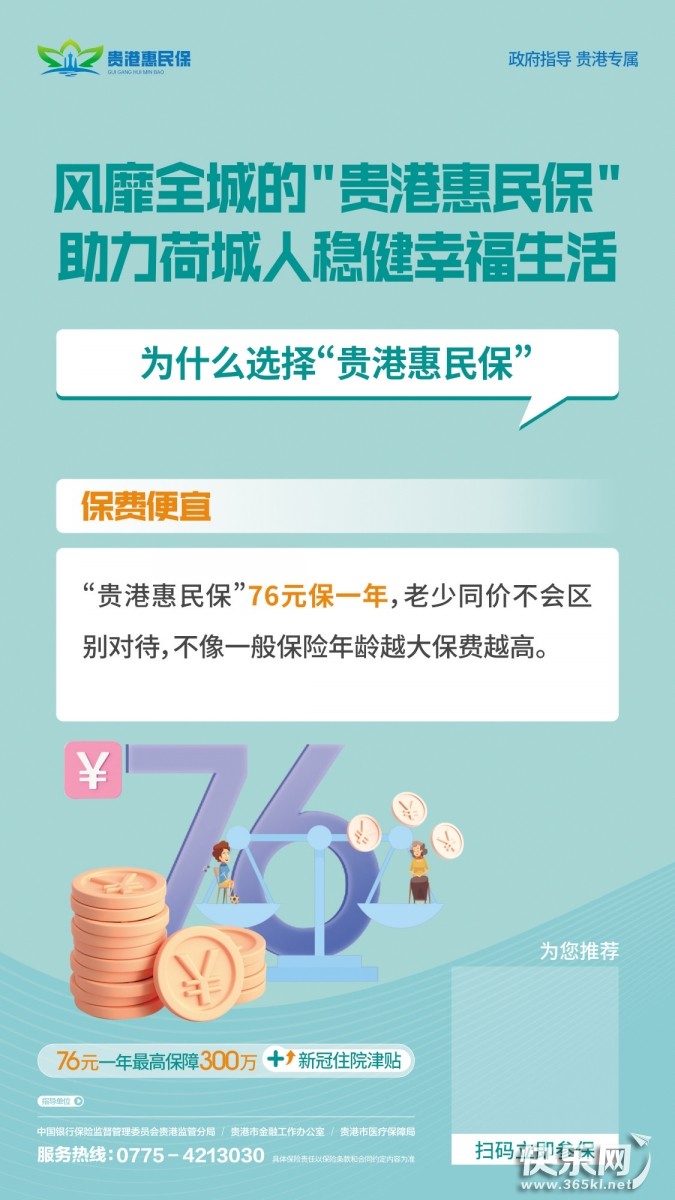
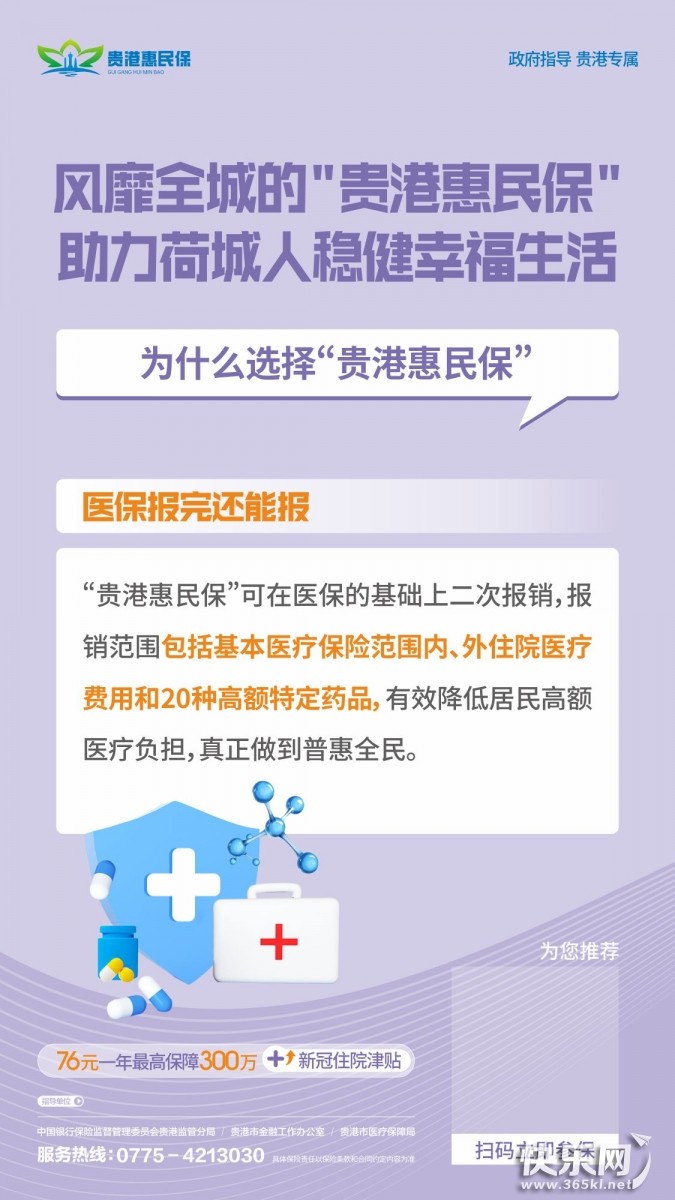
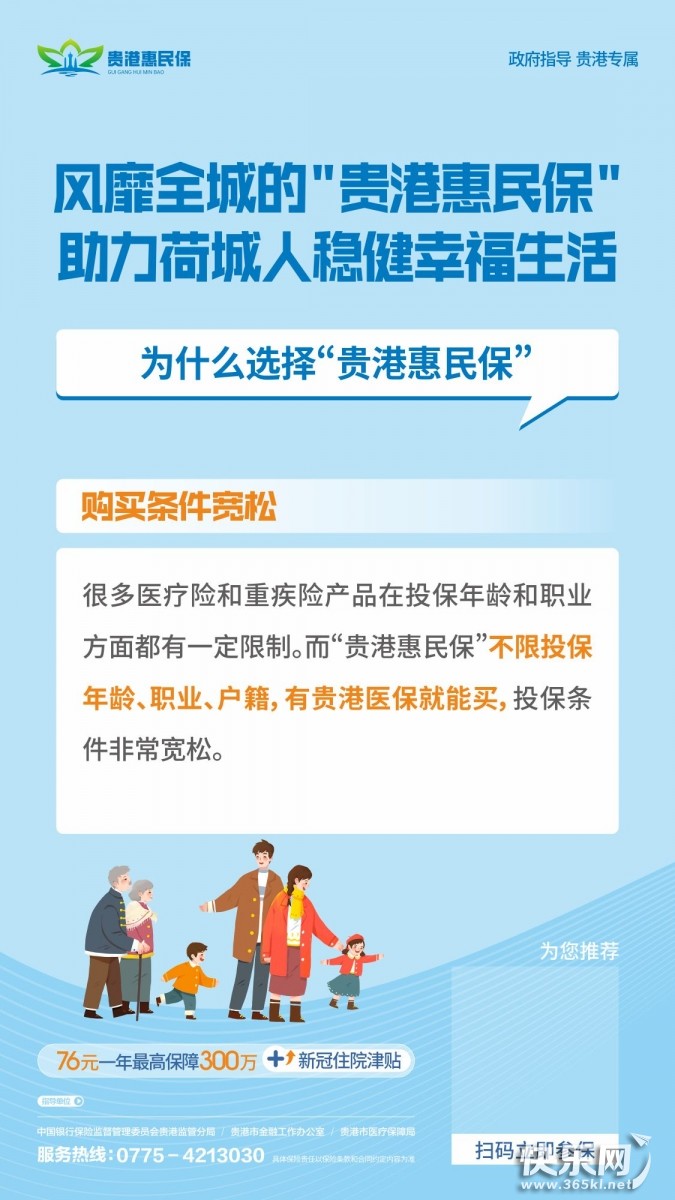
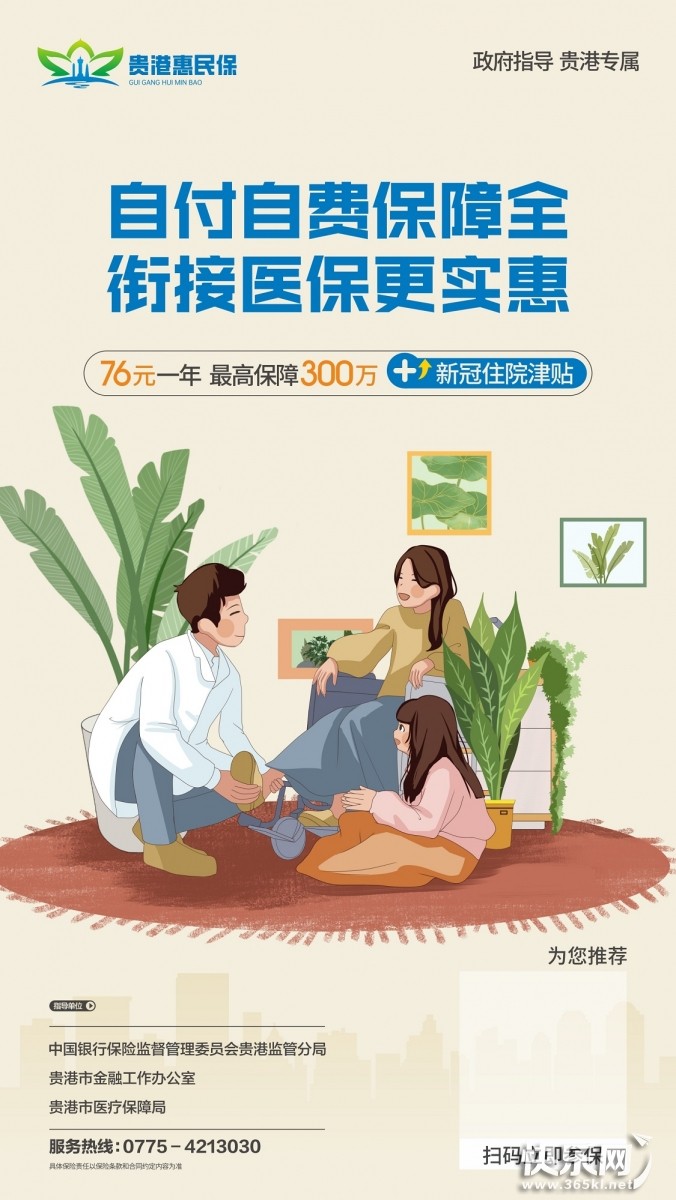
之前看过论坛里的一个惠民保的帖子,有人问信不信得过,应不应该买,今天就我个人理解跟大家聊下。 首先,关于它的身份问题: 好,验明正身之后,再接着聊,我们该不该在合作医疗外加这一道保障。 如果是穷人,银行账上没存款,没有买有百万医疗一类的医疗险,我想我应该要买的。现在疾病、传染病这么多,我们在外吃食这么乱,永远不知道身体那一天要大修。而我们的参加的城乡合作医疗,新农合等,报销比例基本就在50%上下,如果医疗费在一两万,四五万,对于一个家庭来说,咬咬牙扛过去也行。如果你医疗费用超过10的时候,对于现在的世道来说,真的是伤筋动骨了。大家平时朋友圈收到的什么水滴筹,无忧筹,大病筹等连接,里面动辄要20万30万的医疗费用,换位思考,如果自己的家庭遇上了会怎么样?几年前筹个款很容易,现在你看看,除了身边的人碍于人情能给一些,还能有多少陌生人给?最后筹集得个两三万已经很多了。完了,平台还要扣一笔钱…… 如果是个病号,那更应该要买,为什么呢?因为这个惠民保可以带病投保,虽然报销比例比正常健康人投保报销比例低一些,但是如果一旦花销超过最低赔付额,那就马上能用上了。 有些朋友说到报销的时候,就两种结果“这不报”和“那不报”,其实不要想那么复杂,简单点理解只要是医保能报的,它都可以报。 每个人家庭环境都不尽相同,有人一贫如洗,一遇上大病就透支全家,有人还得卖房子去填。有些人买有商业百万医疗,医保外全保。有些人家底醇厚,余粮多,把医院当宾馆住都不伤根本。每个人考虑问题的方向都不一样,所以尽量不要听信别人说保险这不好那不好,保险种类很多,这个东西要自己去了解,看看那个是适合自己的产品,别自己的需求是A,然后买了B,等要用的时候发现不对,就说保险是骗人的。毕竟,如果真用到的时候,那些个说风凉话的可不会帮你买单,你的筹款连接说不定人家看都不看就直接关了。 "贵港惠民保"参保期已进入倒计时最后3天! 缴费通道将于9月23日关闭! 不是有医保吗? 医保是国家给老百姓基本医疗保障,在实际重特大疾病诊疗过程中,个人承担的医疗费用仍然较高。“贵港惠民保”作为基本医保的有力补充,缓解因高额医疗支出对家庭造成的巨大经济压力,是贵港市民在医保之外的又一重有力保障。 不是可以买商业保险吗? 一般商业医疗保险的投保门槛相对较高,受既往症、年龄问题等限制,同时很多家庭也难以负担较高的保费。 对于普通老百姓来说,76元换一年的安心保障非常值得!在减轻个人和家庭高额医疗费用负担方面,“贵港惠民保”将发挥大作用,来看看76元/年的“贵港惠民保”保障内容有多全面! “贵港惠民保”不仅保障全面,产品亮点也十分吸引人。小编带你一起了解下! 01、政府指导可信赖。“贵港惠民保”是由中国银行保险监督管理委员会贵港监管分局、贵港市金融工作办公室、贵港市医疗保障局联合指导,推出的贵港定制普惠型补充医疗保险。政府指导有保障,赔付过程也无需担心。 02、参保条件无门槛。“贵港惠民保”投保门槛低,只要是贵港市基本医保(职工、城乡居民)参保人,且为在保状态均可参保。 03、保费亲民又实惠。“贵港惠民保”保费低,保障高。76元一年,最高保障300万+200元/天新冠住院津贴。 04、不限病史免体检。“贵港惠民保”不论既往是否患有疾病,也不论患有何种疾病,不限健康状况,无需体检,就算生过病住过院也可参保可赔付。 05、含CAR-T靶向特药。“贵港惠民保”有特药保障,含百万高额特药——CAR-T靶向特药,还有适应肺癌、肝癌、乳腺癌等多种病种的特定药品。 报销比例参考:
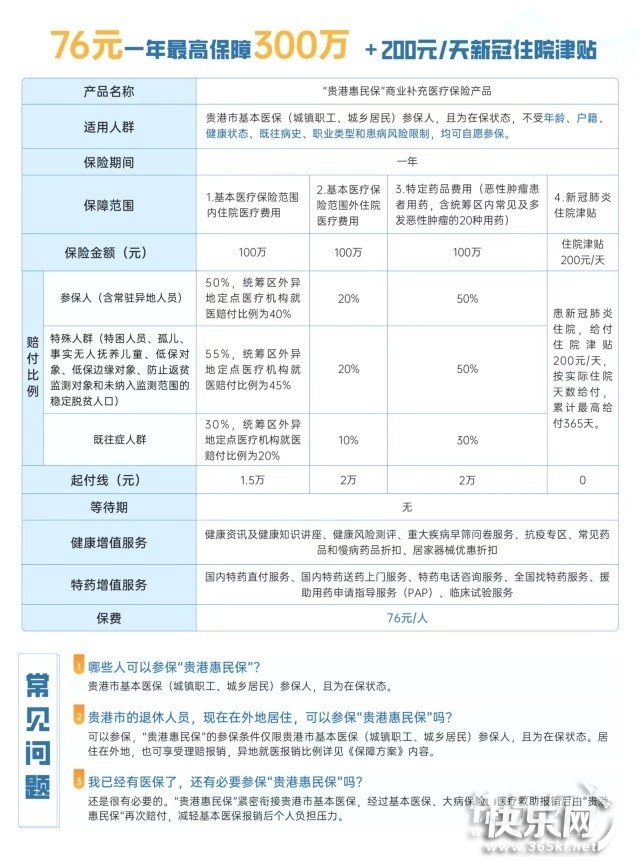
参保入口:
点击放大,长按识别即可跳转参保
专家 解读 我们真诚的希望,面对高昂的医疗费用时,您不用紧锁眉头,您能够坦然对待,并且拥有面对账单的绝对话语权。 “贵港惠民保”作为一项民生工程,无法保证贵港的广大人民群众不生病,但是“贵港惠民保”能让贵港的广大人民群众在生病的时候有足够的底气面对高额的医疗费用!“贵港惠民保”希望能成为贵港人的一道护城河,筑牢防止因病致贫返贫的屏障。 而这恰恰是“贵港惠民保”的初心与意义——惠民 切勿在需要的时候才后悔 明明可以早做准备! 切勿让自己置于风险之中 距离缴费通道关闭仅剩最后3天! 快为自己和家人添一份安心吧!
|

 关注公众号


 发表于 2022-9-21 10:04

 置顶卡
 变色卡
 千斤顶